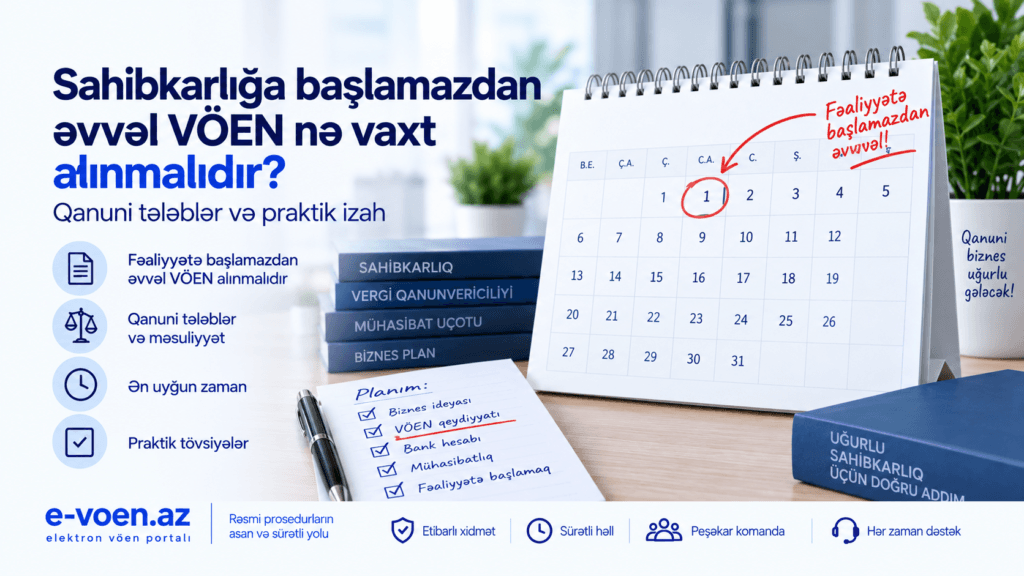
Hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti həyata keçirən fiziki şəxs üçün VÖEN qeydiyyatının vaxtı qanunvericilik baxımından əhəmiyyətlidir. Vergi Məcəlləsinin 33.4-cü maddəsinə əsasən belə fiziki şəxs sahibkarlıq fəaliyyətinə başladığı günədək vergi uçotuna alınma barədə ərizəni təqdim etməlidir.
Bu qaydanın praktik mənası odur ki, əvvəl fəaliyyətə başlayıb uzun müddət sonra VÖEN almaq düzgün yanaşma deyil. Sahibkarlıq modelini, fəaliyyət növünü və qeydiyyat üçün tələb olunan məlumatları fəaliyyət başlamazdan əvvəl hazırlamaq daha təhlükəsizdir.
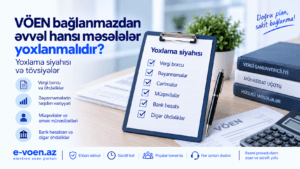
VÖEN alındıqdan sonra isə faktiki fəaliyyətə uyğun digər öhdəliklər yoxlanmalıdır. Məsələn, ayrıca obyekt istifadə edilirsə obyektin uçotu, işçi cəlb edilirsə əmək münasibətlərinin rəsmiləşdirilməsi, hesablaşmaların formasına görə kassa və POS tələbləri, vergi rejiminə görə isə hesabat öhdəlikləri yarana bilər.
Dövlət Vergi Xidmətinin 2026-cı ildə dərc etdiyi sual-cavab materiallarında da hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti göstərən fiziki şəxsin fəaliyyətə başladığı günədək vergi uçotuna alınmalı olduğu qeyd edilir.
Fəaliyyətə başlama tarixi yaxınlaşırsa, qeydiyyatı son günə saxlamaq əvəzinə məlumatların əvvəlcədən hazırlanması və müraciət kanalının müəyyən edilməsi məqsədəuyğundur.
Əlaqəli xidmətlər
- VÖEN açmaq
- Obyekt qeydiyyatı
- Kassa aparatı qeydiyyatı
- POS terminal qeydiyyatı
Tez-tez verilən suallar
VÖEN fəaliyyətə başladıqdan sonra alına bilərmi?
Qanunvericilik hüquqi şəxs yaratmadan sahibkarlıq fəaliyyəti göstərən fiziki şəxsin fəaliyyətə başladığı günədək vergi uçotuna alınmaq üçün müraciət etməsini nəzərdə tutur.
VÖEN almaq bütün digər qeydiyyatları əvəz edirmi?
Xeyr. Fəaliyyətin xüsusiyyətindən asılı olaraq obyekt, kassa, POS, işçi və digər prosedurlar ayrıca yarana bilər.
VÖEN qeydiyyatı ödənişsizdirmi?
Dövlət Vergi Xidmətinin məlumatına görə fiziki şəxsin vergi uçotuna alınması ödənişsiz həyata keçirilir.