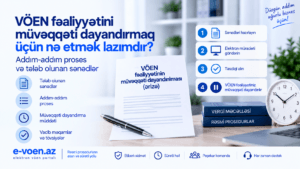
“Dondurulmuş VÖEN-i açmaq” ifadəsi praktikada müvəqqəti dayandırılmış sahibkarlıq fəaliyyətinin bərpasını bildirir. Bu halda yeni VÖEN alınmır; mövcud vergi uçotu üzrə fəaliyyət yenidən aktivləşdirilir.
Dövlət Vergi Xidmətinin elektron xidmətlər siyahısında “Fiziki şəxsin fəaliyyətinin onlayn bərpası” ayrıca xidmət kimi göstərilir. Bu, fəaliyyətin müvəqqəti dayandırılması ilə vergi uçotundan çıxarılmanın fərqli prosedurlar olduğunu bir daha göstərir.
Fəaliyyət bərpa edilərkən aktivləşmə tarixinin düzgün müəyyən edilməsi vacibdir. Çünki həmin tarixdən sonra fəaliyyətə uyğun vergi və hesabat öhdəlikləri yenidən tətbiq oluna bilər. Əgər dayandırma dövründə ünvan, fəaliyyət növü və ya digər uçot məlumatları dəyişibsə, onların da ayrıca yenilənməsi lazım gələ bilər.
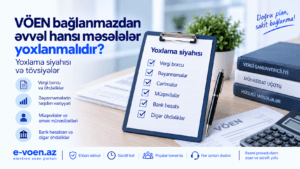
Fəaliyyətə başlamazdan əvvəl vergi borcunun, uçot məlumatlarının və istifadə olunacaq obyektin statusunun yoxlanılması praktik baxımdan faydalıdır. Bu, bərpadan sonra gözlənilməz inzibati problemlərin qarşısını almağa kömək edir.
Əgər VÖEN əvvəl vergi uçotundan tam çıxarılıbsa, bu artıq fəaliyyətin bərpası ilə eyni hal deyil. Ona görə əvvəlcə mövcud statusun düzgün müəyyən edilməsi lazımdır.
Əlaqəli xidmətlər
Tez-tez verilən suallar
Dondurulmuş VÖEN üçün yeni VÖEN alınırmı?
Xeyr. Söhbət mövcud VÖEN üzrə müvəqqəti dayandırılmış fəaliyyətin bərpasından gedir.
Fəaliyyətin bərpası üçün elektron xidmət varmı?
Bəli. Dövlət Vergi Xidmətinin elektron xidmətlər siyahısında fiziki şəxsin fəaliyyətinin onlayn bərpası ayrıca göstərilir.
VÖEN bağlanıbsa bərpa xidməti tətbiq olunurmu?
Vergi uçotundan tam çıxarılma ilə müvəqqəti dayandırma fərqli hallardır. Əvvəlcə VÖEN-in mövcud statusu müəyyən edilməlidir.